公司新闻
北美航空货运市场月报 | 2026年8月
1. 市场整体走势:跨太平洋韧性延续,中国→美国货量同比 +13%、北美航司需求保持正增长,跨太平洋为最强增量走廊。
2. 运价走势:运价自 5 月峰值逐月回落但同比仍高企,跨太平洋环比 +2%。
3. 需求量走势:需求量保持正增长,美国货量同比 +13%,电商前置出货效应仍在但正逐步放缓。
4. 政策影响:政策面以「美国国别关税调整 + 欧盟取消低值免税(7/1)」为主轴,前者推高美线、后者间接促使运力向跨太平洋再配置。
5. 9 月预测:进入旺季前奏(黑五/网一备货、中国国庆黄金周赶工),运力趋紧、运价或触底回升,但美国关税不确定性与前期前置库存为最大下行风险。
一、八月北美市场核心数据速览
1、从四大维度看北美空运走势
1) 运价:整体「同比高企、环比温和回落」,亚太到美国同比+32%,US$6.36/kg。
2) 需求:需求正增长且跨太平洋最强,中国到美国同比 +13%。
3) 运力:运力增速低于需求,北美航司可用运力(ACTK)同比 −1.5%(IATA 7 月打印)。
4) 载运率:利用率抬升印证供需偏紧。
2、四大维度变动主因
1)跨太平洋 AI 硬件/半导体/高端制造货持续托底,叠加美线电商修复,支撑运价与货量;其他区域因腹舱恢复与新增运力,环比温和下行。
2)欧盟 7/1 取消低值免税致中国→欧洲货量骤降(香港→欧洲 −30%),部分亚洲电商运力转向跨太平洋,结构性推高美线相对景气。
3)美伊冲突(6 月起)致中东/海湾空域受限、绕飞增 1–3 小时并吞噬运力,间接收紧全球有效供给。
4)航油同比 +82%为运价提供成本底,抑制进一步下行。
3、八月北美四大维度的数据分析
|
维度 |
指标 |
八月数值 |
环比 (MoM) |
同比 (YoY) |
|
运价 |
亚太→美国现货 |
US$6.36/kg |
大体持平 |
+32% |
|
中国→美国现货 |
US$5.89/kg |
微降 |
+26% |
|
|
货量 |
中国→美国 |
货量平稳 |
≈持平 |
+13% |
|
燃油 |
航油均价 |
US$146.93–163.87/桶 |
−4.3% |
+82% |
|
载运率 |
全球动态载运率 |
61% |
|
+3pp |
4、意通达国际的北美主要机场订舱数据及走势
意通达国际 LAX 直飞 ≈40 元/KG(≈US$5.6)与权威东北亚→北美现货高度吻合;JFK/ORD 直飞 46–47 元/KG 略高于中国始发整体水平,反映美东门户溢价。自有数据与权威运价方向、量级一致,相互印证跨太平洋「高位企稳、美东略强于美西」。
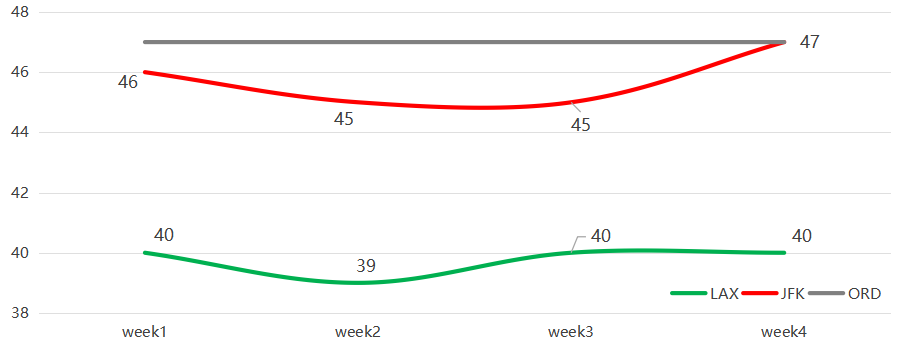
图1 意通达北美三大枢纽周度订舱价走势(元/KG,2026 年 八月)
二、八月北美航空货运整体货量情况
跨太平洋仍为北美最强增量走廊,中国(含港)→美国货量同比 +13%。北美货机场呈「四巨头集成商/中转枢纽 + 三大门户」格局,ORD/LAX/JFK 为美中/美西/美东门户,量级相近但增速分化。跨大西洋运力宽松、拉美稳健、中东相关航线受地缘扰动;整体呈「跨太强、跨大西洋弱、区域门户稳」格局。
|
机场 |
角色 |
货量 |
排名/同比 |
|
ORD 芝加哥 |
美中集散 |
213万吨 |
+2.5% |
|
LAX 洛杉矶 |
美西门户 |
207万吨 |
−4.8% |
|
JFK 纽约 |
美东国际门户 |
146万吨 |
−6.1% |
三、八月北美航空货运整体运力状态
八月北美运力格局由「跨太平洋偏紧、跨大西洋宽松、中东相关再配置」三条主线构成,地缘政治仍是最大扰动项。
1、 航线变动
1) 跨太平洋(亚洲—北美):AI/半导体/高端制造货驱动,运力持续向该走廊集中。
2) 跨大西洋(欧洲—北美):暑期客机腹舱恢复,供给宽松,跌幅收敛。
2、 航司运力调整
1)运力再配置:部分航司将原本服务电商的货机运力转向高价值货物(电子产品、AI 硬件),欧线因低值免税冲击而收缩、跨太平洋因需求坚挺而增投。
2)Cathay Cargo 推迟迪拜、利雅得复航,中东网络恢复谨慎;跨太平洋货机运力(东北亚始发)同比 +16%。
3、地缘政治与成本因素
1)燃油冲击:航油同比 +82%,航司普遍实行动态燃油附加费,成本端刚性支撑运价。
2)天气扰动:7 月底至八月初美西热浪载重限制,以及亚太台风造成上海等地逾千架次取消、短期挤压跨太运力。
四、八月北美航空货运整体需求情况
去程(中国→北美)需求由意通达三大枢纽(LAX/JFK/ORD)实际订舱量与权威走廊货量共同印证:中国→美国货量同比 +13%、亚太→美国区域 +4%~5%,均保持正增长;回程(北美→中国)因中美贸易结构失衡持续偏弱,缺公开单月货量数据。
|
方向 / 机场 |
八月需求 |
同比 (YoY) |
环比 (MoM) |
|
中国→美国 |
货量正增长,较 5–6 月(+19~20%)放缓 |
+13% |
月内持平 |
|
亚太→美国 |
货量正增长,半导体/AI 双位数拉动 |
+4~5% |
大体持平 |
|
北美→中国(东北亚) |
结构性偏弱 |
— |
— |
|
北美→东南亚 |
偏弱 |
— |
— |
五、八月影响北美航空货运的政策
1、北美本地政策
1)美国国别关税调整:引发进口商提前出货,八月出货量开始回落至 +13%,政策不确定性仍是美线波动核心。
2)美国 de minimis(低值免税)影响已在 2026 年 7 月体现为「中国→美电商货量同比 +23%」的修复性增长,美线电商需求获支撑。
3)FAA/运营层面 八月无重大新规;航司燃油附加费依 IATA 航油指数动态上调,属市场行为而非监管新政。
2、中国对北美相关政策与间接影响
1)中国对美出口受美国关税政策牵动,货量节奏随美方政策预期波动;人民币汇率与出口节奏共同影响美线舱位预订。
2)欧盟 7/1 取消 €150 低值免税(每件 €3 统一关税)虽非北美直接政策,但部分亚洲电商运力与货量转向跨太平洋,间接推高美线景气与运力再配置。
3)中国航司/货代将电商货运力转向高价值货物(AI、半导体、电子产品),优化跨太航线货载结构。
3、地缘/能源政策(外溢至北美)
美伊冲突(美国与以色列 6 月对伊朗行动)引发中东空域管制与绕飞,推高全球燃油与运力成本,并经运力再分配,间接影响跨太平洋供给与运价。
六、9 月北美航空货运市场政策预判及判断依据
1、美国关税政策仍是最大不确定性,可能继续触发提前出货与运价/货量波动;若调整节奏放缓,美线或回归平稳补库需求。
2、旺季临近(黑五/网一、中国国庆黄金周 10/1–7 赶工),运力趋紧、运价触底回升概率上升;意通达 8/31–9/6 周已现「黑五备货拉动,舱位美东紧于美西、价格稳定」。
3、燃油高位使航司维持燃油附加费,成本端支撑运价底部,抑制进一步下行。
4、电商货流:欧线受 de minimis 压制,部分货量或继续向美线/海运转空转移,美线高端与普货分化延续。导航栏目
新闻中心
联系我们
联系人:市场部
手机:86-16620010324
邮箱:marketing@globalunited.com.cn
地址:广东省广州市海珠区滨江中路308号海运大厦7楼I单元
